Business-Ratgeber Pattaya 2026
SDE | Multiplikatoren | Unternehmensbewertung | Überzahlen vermeiden
So bewerten Sie ein kleines Unternehmen in Pattaya vor dem Kauf
Ein praktischer Ratgeber zur SDE-Methode, zu Bewertungsmultiplikatoren und zu den Warnsignalen, die Ihre Zahl verändern sollten – zugeschnitten auf Bars, Restaurants, Gästehäuser (Guesthouses) und Dienstleistungsbetriebe in Pattaya. Stand Juni 2026.
Eckdaten:
2–4x: typischer SDE-Multiplikator für kleine Unternehmen.
SDE: die Standardkennzahl zur Bewertung kleiner Unternehmen.
2,57x: weltweiter Durchschnitt der SDE-Multiplikatoren (Stand 2024).
3 Jahre: Finanzhistorie, die geprüft werden sollte.
Warum „Angebotspreis“ und „Wert“ zwei verschiedene Zahlen sind
Jedes Unternehmen, das in Pattaya zum Verkauf steht, hat einen Angebotspreis (Asking Price). Nur wenige haben dagegen einen geprüften, unabhängigen Wert. Die Lücke zwischen diesen beiden Zahlen ist der Punkt, an dem kluge Käufer Zehntausende Dollar sparen – oder ungerechtfertigt zu viel zahlen. Eine professionelle Bewertung ermittelt den wirtschaftlichen Wert eines Unternehmens auf Basis von Finanzleistung, Branchentrends, Vergleichsdaten und Zukunftspotenzial – nicht danach, was der Verkäufer zu erzielen hofft. (Quelle: Alphabridge, 2025).
Für kleine Unternehmen – die in Pattaya am häufigsten gekauften (Bars, Restaurants, Gästehäuser, Spas und Dienstleistungsbetriebe) – ist die Standardkennzahl für die Bewertung der SDE (Seller’s Discretionary Earnings), nicht das EBITDA. Die SDE-Methode ist weltweit die gängigste zur Bewertung kleiner und mittlerer Unternehmen und die bei Käufern, Verkäufern und Unternehmensmaklern am meisten anerkannte Kennzahl. (Quelle: Morgan & Westfield, 2024; Arthur Berry & Associates, 2026).
Schritt 1 – den SDE berechnen (Inhaberertrag nach Ermessen)
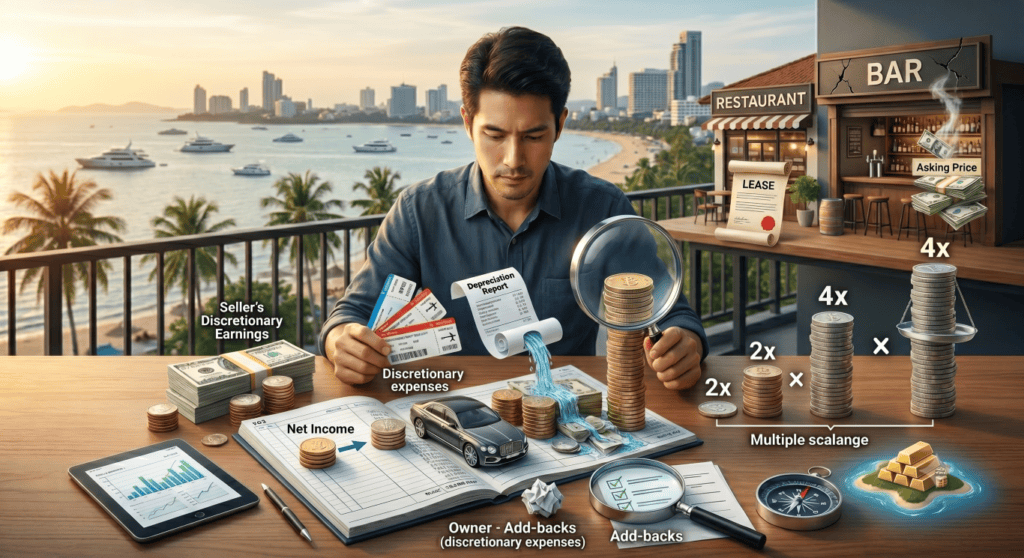
Der SDE steht für den gesamten finanziellen Nutzen, den ein Vollzeit-Inhaber und -Betreiber (Owner-Operator) jährlich aus dem Unternehmen zieht. Diese Zahl geht weit über die Zeile „Nettogewinn“ in der Gewinn- und Verlustrechnung (P&L) hinaus. Die Berechnung beginnt beim Gewinn vor Steuern und addiert alle Ausgaben, die dem persönlichen Nutzen des Inhabers dienten und nicht dem Unternehmen selbst.
SDE-Formel:
SDE = Gewinn vor Steuern + Inhabergehalt + Zinsaufwand + Abschreibungen + einmalige Ausgaben + Ermessensausgaben
Gehalt und Vergünstigungen des Inhabers: das volle Gehalt, Versicherungen und alle anderen persönlichen Leistungen, die über das Unternehmen bezahlt wurden.
Ermessensausgaben: inhaberspezifische Kosten, die für den laufenden Betrieb nicht notwendig sind – etwa ein privates Auto, Bewirtungen oder Reisen auf Firmenkosten.
Abschreibungen: buchhalterische Aufwendungen, die keinen echten Cashflow widerspiegeln.
Einmalige Ausgaben: Kosten, die sich voraussichtlich nicht wiederholen, etwa ein Rechtsstreit, Hochwasserschäden oder ein besonders schwacher Monat – sie spiegeln nicht das laufende Kerngeschäft wider.
Warnung: Nicht jeder Add-back hält einer Prüfung stand Unbelegte Anpassungen können ein Geschäft scheitern lassen. Sind zu viele „Ermessensausgaben“ nicht dokumentiert, sinkt das Vertrauen des Käufers in die Zahlen, und eine finanzierende Bank kann die aufgeblähte Bewertung schlicht ablehnen. Verlangen Sie immer Belege und Kontoauszüge für jede Ausgabe, die der Verkäufer wieder „hinzurechnen“ möchte. (Quelle: Sundance Financial, 2026).
Schritt 2 – den richtigen Multiplikator anwenden
Nach der Berechnung des SDE multiplizieren Sie ihn mit dem branchenüblichen Multiplikator, um den Unternehmenswert zu schätzen. Weltweit liegen die Multiplikatoren für kleine Unternehmen meist zwischen 2x und 4x des SDE – die genaue Zahl hängt von Größe, Wachstum, Risiko und Branche ab.
| Art / Größe des Unternehmens | Typischer SDE-Multiplikator | Hinweise |
|---|---|---|
| Restaurant / Café (inhabergeführt) | 1,5x–3,0x | breite Spanne, abhängig von der Lage |
| Restaurant (geprüfter Richtwert) | 2,14x–2,96x | Bewertungsdaten, 2026 |
| Bar / Pub (klein, inhabergeführt) | 1,5x–2,5x | die Qualität des Mietvertrags ist entscheidend |
| Gästehaus (8–20 Zimmer) | 2,0x–3,5x | höher, wenn die Immobilie im Eigentum ist (Freehold) |
| Spa / Wellnessdienstleistungen | 2,0x–3,0x | Aufschlag für Lizenz und Stammkunden |
| SDE unter 100.000 $ | 1,2x–2,4x | kleineres Unternehmen = niedrigerer Multiplikator |
| SDE 100.000–500.000 $ | 2,0x–3,0x | mittelgroße Unternehmen |
| SDE über 500.000 $ | 2,5x–3,5x+ | nähert sich bereits der EBITDA-Methode |
Faustregel: Der Multiplikator steigt mit dem SDE – größere, stabilere Unternehmen gelten als weniger abhängig von einem einzelnen Inhaber und erzielen daher höhere Multiplikatoren. (Quellen: Choice Business Opportunities, 2024; Peak Business Valuation, 2026; BizBuySell Insight Report, 2024).
Praxisbeispiel – ein Restaurant in Pattaya
Beschreibung: ein kleines, inhabergeführtes Restaurant auf Basis von Finanzdaten aus zwei Jahren.
| Posten | Betrag in Baht (฿) |
|---|---|
| Gewinn vor Steuern (wie berichtet) | 1.200.000 |
| (+) Inhabergehalt (Add-back) | 480.000 |
| (+) Abschreibungen | 150.000 |
| (+) private Autokosten (belegt) | 60.000 |
| (+) Kosten eines Rechtsstreits (einmalig) | 90.000 |
| Berechneter SDE gesamt: | 1.980.000 |
Berechnung des geschätzten Werts: 1.980.000 ฿ (SDE) × Multiplikator 2,3x = 4.554.000 ฿
Die Schlussfolgerung: Verlangt der Verkäufer 6.500.000 ฿ für dieses Restaurant, zeigt die SDE-basierte Bewertung, dass Sie etwa 43 % über einem vertretbaren Marktwert zahlen würden. Das ist eine starke Verhandlungsbasis – oder ein guter Grund, vom Geschäft Abstand zu nehmen. (Quelle der Methode: Toast / We Sell Restaurants, 2025–2026).
3 Bewertungsmethoden (kombiniert eingesetzt)
SDE-Multiplikator (Ertragsansatz): die Hauptmethode für kleine, inhabergeführte Unternehmen. Sie prüft, wie viel Einkommen das Unternehmen erzeugt, und wendet einen Marktmultiplikator an. Weltweit der Standardansatz für Unternehmen mit weniger als 5 Millionen US-Dollar Umsatz.
Vergleichstransaktionen: Abgleich mit ähnlichen, kürzlich in Pattaya verkauften Unternehmen (gleiche Branche, ähnliche Größe, ähnliche Lagequalität). Dient als Realitätscheck für das SDE-Ergebnis, auch wenn Daten in informellen Märkten oft schwer zu bekommen sind.
Substanzwert (Untergrenze): für Unternehmen in Schwierigkeiten oder geschlossene Betriebe. Man berechnet den Wert der verbleibenden Ausstattung, Möbel und Bestände abzüglich Verbindlichkeiten. Das ergibt die „Untergrenze“ (Floor Value) – was das Unternehmen auch ohne laufenden Betrieb oder Goodwill wert ist.
Was den Multiplikator erhöht oder senkt
Erhöht den Multiplikator: stabile Einnahmen, hoher Stammkundenanteil, diversifizierte Einnahmequellen, minimale Abhängigkeit vom Inhaber, wachsende lokale Branche und eine hervorragende, vertraglich gesicherte Lage.
Senkt den Multiplikator: starke Abhängigkeit vom Inhaber, nicht überprüfbare Barumsätze, kurzer oder problematischer Mietvertrag, Abhängigkeit von wenigen Schlüsselkunden und jährlich sinkende Einnahmen.
Bargeldintensive Unternehmen: In Märkten mit verbreiteter informeller Buchführung muss man unter die Finanzberichte schauen. Prüfen Sie die Einnahmen anhand von Kassendaten (POS) und Bankbewegungen, nicht nur anhand der Angaben des Verkäufers.
Unbelegte Add-backs: Haben Ausgaben, die der Verkäufer hinzurechnen möchte, keine Belege oder keinen Bankpfad, streichen Sie sie vollständig aus Ihrer SDE-Berechnung. Verlassen Sie sich nicht auf das Wort des Verkäufers.
EBITDA vs. SDE – was ist für Ihr Geschäft relevant?
Der SDE wird verwendet, wenn der private Käufer das Unternehmen selbst im Alltag betreiben wird – der Standard bei fast jedem Kauf eines kleinen Unternehmens in Pattaya. Das EBITDA wird verwendet, wenn eine Firma das Unternehmen kauft und einen Manager einstellen muss, der die Rolle des Inhabers ersetzt (relevant für größere Unternehmen, mehrere Standorte oder Betrieb über eine Managementgesellschaft).
Der Unterschied kann enorm sein: Ein reales Beispiel: Ein Unternehmen, das mit einem Multiplikator von 2,5x auf EBITDA-Basis bewertet wird, kann für 75.000 $ angeboten werden, während dasselbe Unternehmen bei 2,5x auf SDE-Basis 287.500 $ wert ist. Ein Unterschied von 212.500 $, der allein aus der Wahl der richtigen Kennzahl entsteht. Prüfen Sie immer, welche Kennzahl der Verkäufer verwendet, bevor Sie Preise vergleichen. (Quelle: We Sell Restaurants, 2025).
Fazit
Die Bewertung eines kleinen Unternehmens in Pattaya erfordert drei disziplinierte Schritte: einen fundierten SDE berechnen (nur mit belegten Inhaberausgaben), einen zur Größe und zum Risiko passenden Multiplikator anwenden und mit Vergleichsverkäufen in der Gegend abgleichen. Die Faustregel 2x–4x ist nur ein Ausgangspunkt, nicht die endgültige Antwort. Ein paar Stunden für eine genaue Berechnung – am besten mit einem Steuerberater, der den thailändischen Markt kennt – sparen Ihnen meist Zehntausende Dollar gegenüber der blinden Annahme des Angebotspreises.
Nur zur Information. Keine Rechts- oder Finanzberatung. Quellen: Morgan & Westfield (2024–2026), Arthur Berry & Associates (2026), Sundance Financial (2026), Toast / We Sell Restaurants (2025–2026), Peak Business Valuation (2026), Choice Business Opportunities (2024), Alphabridge (2025), Aviaan Accounting (2026). Ziehen Sie vor der Festlegung eines Kaufpreises immer einen Steuerberater oder qualifizierten Fachmann hinzu.
Sie möchten mit Sicherheit in Pattaya investieren?
Das Team von Casa Pattaya begleitet Investoren von der Suche bis zur Schlüsselübergabe – persönlich, transparent und mit Erfahrung vor Ort.
Schreiben Sie uns auf WhatsApp | Alle Projekte | Termin vereinbaren